10月是2026年第四季度的开局之月,作为全年收官冲刺的起点,当月订单表现既是企业全年业绩的重要支撑,也是观察下一年度市场布局与行业竞争格局的关键窗口。
今天我们就来盘点欧洲主流风电整机商的10月订单战况。
首先需要说明统计口径:在维斯塔斯(Vestas)、西门子歌美飒(Siemens Gamesa)、Nordex、Enercon这四家欧洲传统核心整机商中,西门子歌美飒与Enercon并无逐月逐单披露中小订单的惯例,大量中小体量订单通常会随季度财报合并公布,因此10月可完整追溯的官方公开订单,主要集中在维斯塔斯与Nordex两家。
以下统计均基于企业官方发布的订单公告,仅涵盖已公开披露的部分,不代表当月全量订单。
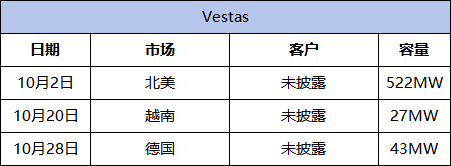
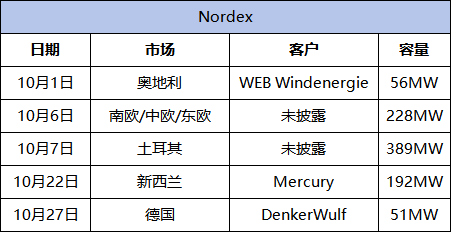
从已公开数据来看,10月Nordex的公开订单表现明显优于维斯塔斯,拿下了四季度的强势开局。整个10月,Nordex共官宣5笔风机订单,总容量达916MW;维斯塔斯同期官宣3笔订单,总容量为592MW。
订单结构上,两家的市场布局差异十分鲜明。
维斯塔斯的订单依旧集中在传统优势市场,其中北美市场贡献了522MW的大单,是当月绝对主力,其余两笔分别来自德国与越南,整体延续了“大市场拿大单”的稳健风格。
而Nordex的订单分布更为多元:既在土耳其、南中东欧、奥地利、德国等本土及新兴优势市场持续拿单,也凭借新西兰192MW项目实现了全新市场的突破,首次打入新西兰风电市场。
单月数据存在一定偶然性,但拉长周期来看,Nordex的追赶态势已是行业共识。行业分析机构均指出,维斯塔斯仍是全球陆上风电的“老大哥”,但双方的差距正在持续收窄:2021年维斯塔斯陆上风电交付量比Nordex高出118%,到2025年这一领先幅度已收窄至64%。
10月的这一轮排位,与其说Nordex赢了,不如说两家正在走向不同的打法:Nordex用新兴市场摊薄对单一欧洲市场的依赖,维斯塔斯则继续在成熟市场夯实利润率。
最后需要补充的是,仅靠公开公告无法完整还原两家企业的当月全量订单情况,更全面的第四季度订单数据,还需等待双方后续发布的季度财报。但从四季度开局的表现不难看出,欧洲风电整机市场的竞争正在加剧,二线厂商的追赶势头与市场格局的微妙变化,值得持续关注。


