近日,世界风能协会(WWEA)发布《2026年全球风电半年报告》。数据显示,全球风电在经历了2025年的爆发式增长之后,今年上半年明显“降速”。但这并不代表行业拐点已至,恰恰相反,下半年很可能迎来一轮更猛的冲刺。
一、上半年增速放缓,但“基本盘”依然稳固
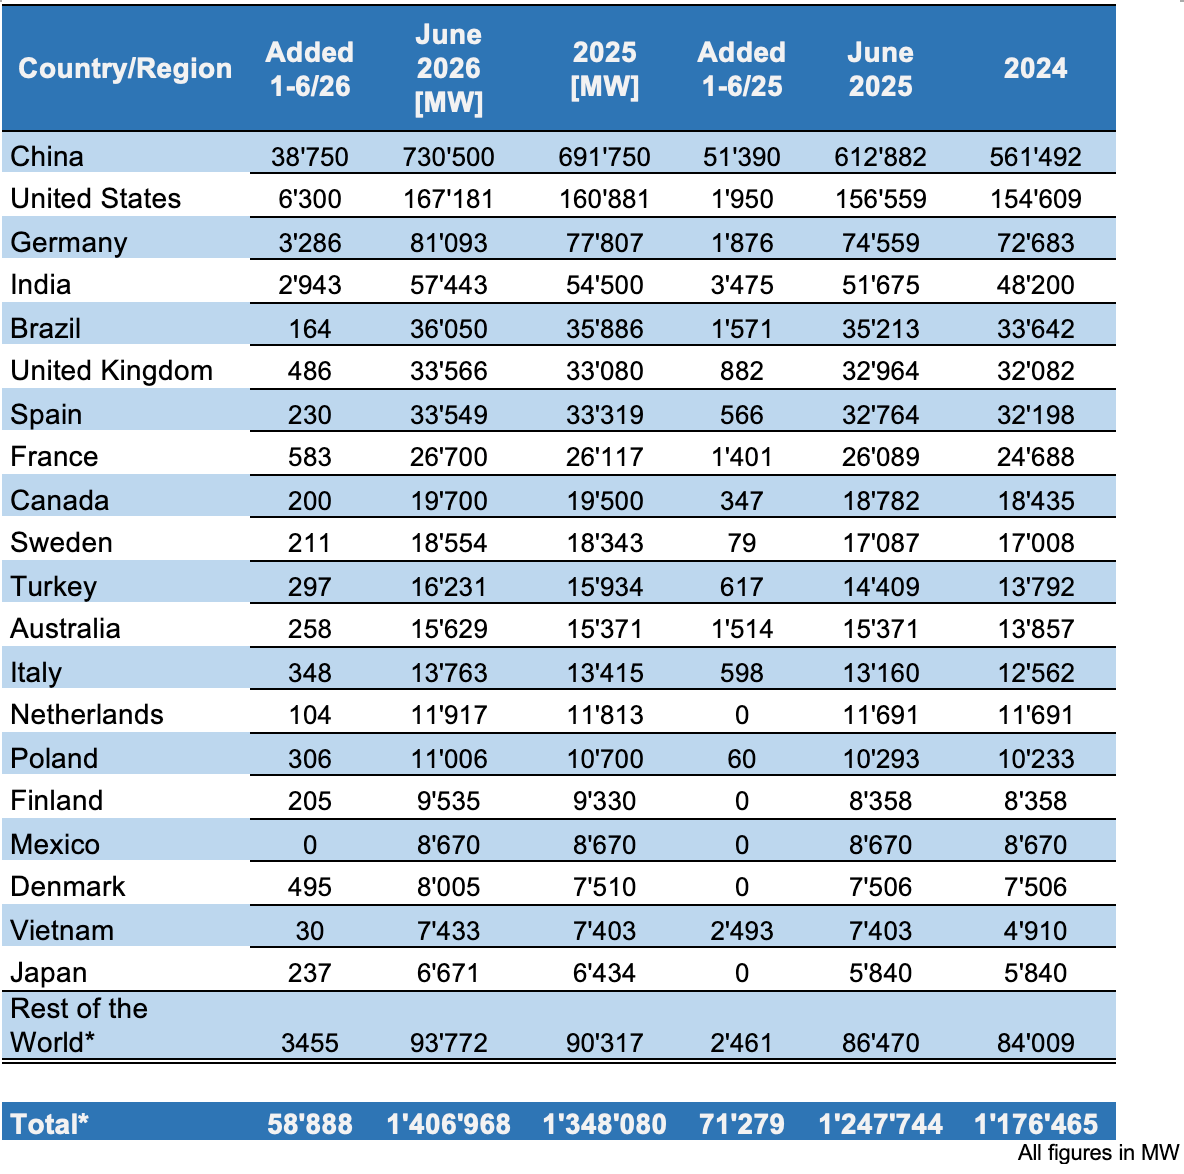
2026年上半年,全球新增风电装机58.9GW,比2025年同期的71.3GW减少了18%。
乍一看,这是不小的降幅。但如果把时间轴拉长,就会发现今年的低谷其实仍是历史高位:
-2022年上半年:26.9GW
-2023年上半年:38.8GW
-2024年上半年:42.6GW
-2026年上半年:58.9GW
换句话说,即便是放缓之后的水平,也远超2022-2024年的任何一个上半年。
从滚动年度数据看,情况更加乐观:2025年7月至2026年6月的12个月里,全球新增装机159GW,高于上一周期的152GW。截至2026年6月,全球风电累计装机已达1407GW。
增速方面,上半年全球半年度增长率为4.4%(2025年同期为6.1%),滚动年增长率为12.76%。WWEA预计,2026年全年增长率约为12.8%。
二、全年预期:仍将追平甚至超越历史最强年份
WWEA基于会员机构的估计给出了预测:2026年全年新增装机有望超过173GW,略高于2025年,将刷新历史纪录。这一数字也远超2024年(123GW)、2023年(123GW)和2022年(85GW)。
到2026年底,全球风电累计装机预计突破1521GW,可满足全球约12%的电力需求。中期来看,WWEA会员预计2030年全球累计装机将至少达到2250GW。
也就是说,下半年需要新增超过114GW。按照往年下半年装机普遍高于上半年的规律(预计下半年增速将超过8%),这个目标并非天方夜谭。
三、市场格局:中国依旧“一骑绝尘”,但份额在收缩
中国仍然是全球最大的风电市场,没有悬念。
2026年上半年,中国新增装机38.7GW,虽低于2025年同期的51.4GW,但仍远高于2024年(25.8GW)和2023年(23.8GW)。中国累计装机已超过730GW,占全球总装机的52%。
值得注意的是,中国占全球新增装机的份额从2025年的近80%回落至66%。这不是中国“失速”,而是其他市场开始跟上节奏了。
除中国外,今年上半年只有三个国家新增装机超过1GW:分别是美国、德国、印度。
四、几个值得玩味的国别信号
美国:透支未来的“抢装潮”。美国上半年新增6.3GW,是之前的三倍以上。这一势头预计持续到2027年,驱动力是现任政府的立法和监管变革,开发商在政策窗口关闭前抢装。但WWEA直言不讳地警告:这些政策变化可能在中期导致美国市场崩溃。短期的繁荣,埋的可能是中期的雷。
德国:创纪录与不确定性并存。德国上半年新增3.3GW,创下新纪录,几乎是2025年同期的两倍,受益于监管环境的改善。不过,鉴于现任政府释放的信号喜忧参半,德国的新增装机可能在2026年见顶。
印度:从第二滑至第四,但基本盘仍在。印度上半年新增2.9GW(2025年同期为3.5GW),排名虽下滑,长期政策支持的成果依然可见。
巴西:跌得最惨的市场。新增装机同比下滑近90%,从1.6GW骤降至仅164MW,是主要市场中降幅最大的。
英西之争:17MW的“贴身肉搏”。前20大市场排名基本没有变化,唯一的花絮是:英国以17MW的微弱优势超越西班牙,完成反超。
此外,法国(583MW)、丹麦(495MW)、英国(486MW)构成了仅有的三个“半GW级”中型市场,其中法、英两国均出现大幅下滑。
结语:风电的长期故事没有变
看完这份报告,可以用一句话概括2026年上半年的全球风电:短期踩了刹车,长期方向未变。
四大主力市场(中国、美国、德国、印度)仍在贡献力量;全年173GW的预期有望刷新历史纪录;1521GW的累计装机里程碑近在眼前。
各项数据再次印证了风电在全球能源转型中的核心支柱地位,长期增长的基本面并未改变。


