9月下旬,欧洲三家陆上整机商在同一周推出新机型:Vestas于9月21日发布V182-7.2MW,Nordex第二天(9月22日)跟进N193/7.X,Enercon则在9月初先一步把E-175 EP5 E2的增效版本推出,并在9月24日为E-138 EP3 E3扩展了Yield+方案。
四款机型摆在一起,表面上是一次密集的产品更新,背后其实是三种完全不同的竞争逻辑。
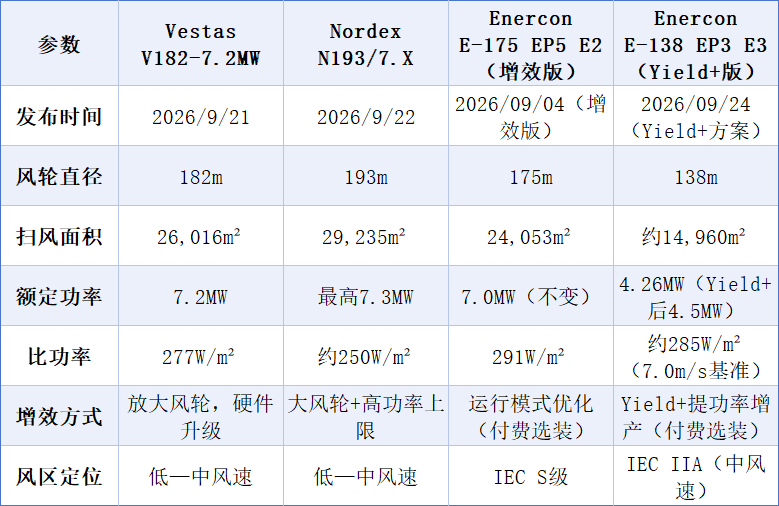
四款机型参数
风轮直径之争:Nordex后来居上
最有意思的是风轮直径的攻防战。
Vestas V182刚以182米刷新欧洲陆上最大风轮纪录,第二天Nordex就发布N193/7.X,风轮直接拉到193米,比V182还大11米。时间上紧随其后,规格上正面卡位。
N193的扫风面积达到29,235 m²,比N175/6.X大22%,风轮直径大10%,扭矩提升超过11%。它的比功率约250 W/m²,是四款里最低的:比功率越低,意味着每平方米扫风面积承担的功率越小,低风速区间的发电效率越强。这台机型从设计之初就是冲着低风速市场去的。
三条路线:硬件、规格、软件
再往深看,三家其实选择了完全不同的增效路线。
Vestas是硬件派。功率锁死7.2MW不变,把风轮从172米放大到182米,靠增大扫风面积提升低风速发电量,AEP最高增加6%。在成熟的EnVentus平台上小步快跑,供应链和制造工艺都经过验证,执行风险最小。
Nordex是规格派。193米大风轮配7.3 MW功率上限,扫风面积和额定功率两头都抓,直接把纸面参数推到行业最前面。但它的量产时间定在2029年,先亮剑、再量产,属于典型的技术占位。纸面领先与批量交付之间,还隔着三年。
Enercon是软件派:旗舰E-175 EP5 E2的硬件参数基本不动(7.0MW、175米),纯靠运行模式优化把AEP提升5.5%;紧接着又给中型机组E-138 EP3 E3(4.26MW、138米)扩展了Yield+增产方案,把额定功率推到4.5 MW,AEP在7.0 m/s场址下提升约2%,并明确表示要推广到更多机型。
值得注意的是,E-138的增产路径本质上也是“提功率”,和E-175那种“不动功率只提发电”的叙事并不完全自洽。严格说,Enercon的两条线都是软件优化,差别只在是否碰功率上限。
商业化进度:Vestas最快,Nordex最远
从落地节奏看,三家进度差异明显。
Vestas启动最快。发布后随即签下瑞典Staverhult项目首单:29 MW、4台,预计2028年Q2开始交付、Q3投运,并附带一份35年AOM 5000长期服务协议。这是一份远期订单,说明首单的商业价值更多体现在平台背书,而非即时产能。
Enercon最成熟。E-175 EP5 E2的原型机已投运,手里握着德国Kutenholz风场13台、加拿大440MW框架协议(超过60台)等订单,是最成熟的。
Nordex 属技术占位。 N193/7.X 刚发布,要等到2029年才批量生产。三年窗口期内,供应链成熟度、认证进度和首批示范项目表现,都还是未知数。
把三家的动作放在一起,正好是欧洲整机商应对竞争的三条路线:
Vestas拼交付。成熟平台稳扎稳打,先把订单和服务协议签下来;
Nordex拼参数。用193米风轮和7.3 MW功率上限抢技术制高点,代价是量产要等三年;
Enercon拼差异化。用低维护优势和软件优化走自己的路,把“增产”做成了可付费的选装服务。
Vestas拼市场,用成熟平台稳扎稳打;Nordex拼参数,用规格抢技术制高点;Enercon拼差异化,用直驱可靠性和软件优化走自己的路。
没有哪条路一定对。但可以肯定的是,欧洲陆上风电的下一代竞争,已经从单一功率竞赛,变成了风轮、功率、软件、可靠性的多维博弈。


